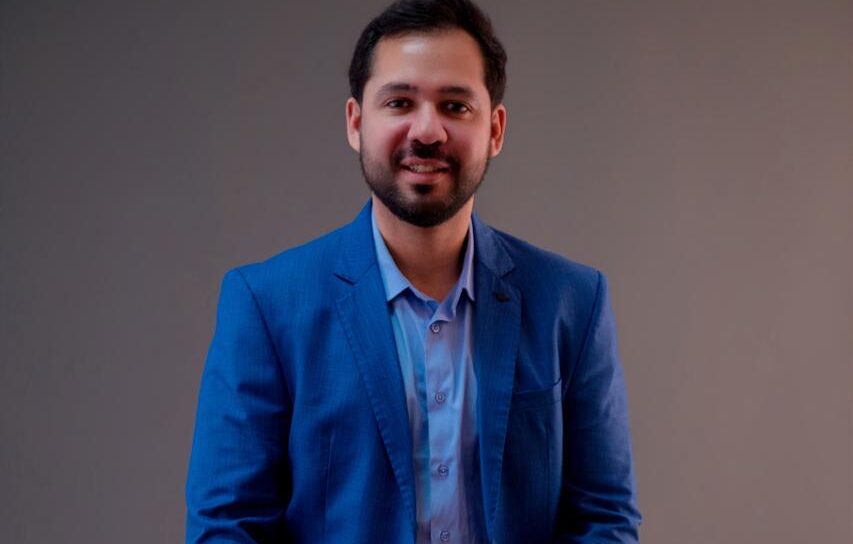
Lucas Viana, consultor da Juntos 360°, explica por que renda, custo de vida, dívidas e patrimônio precisam ser analisados em conjunto para avaliar a real situação financeira de uma família.
Ganhar R$ 5 mil, R$ 10 mil ou R$ 20 mil por mês é suficiente para definir alguém como integrante da classe média?
Embora a renda seja um dos elementos utilizados para analisar a condição econômica de uma família, olhar apenas para o salário pode deixar de fora uma parte importante da realidade financeira.
Não existe um único valor de renda capaz de explicar, sozinho, a situação financeira de uma família.
Para compreender essa realidade, é necessário olhar para um conjunto de fatores: quanto entra, quanto custa manter o padrão de vida, quantas pessoas dependem dessa renda, quais são as dívidas, quanto existe de patrimônio e, principalmente, quanto efetivamente sobra para construir o futuro.
É aí que entra o planejamento financeiro.
Renda é o ponto de partida, não o diagnóstico
Duas famílias podem receber exatamente R$ 10 mil por mês e viver realidades completamente diferentes.
Uma pode ter uma pessoa como única dependente, morar em um imóvel próprio, não possuir dívidas relevantes e conseguir investir parte significativa da renda.
Outra pode utilizar os mesmos R$ 10 mil para sustentar quatro pessoas, pagar aluguel, escola, plano de saúde, financiamento do carro e outras parcelas.
A renda é a mesma.
A realidade financeira, não.
Por isso, um planejamento financeiro não começa simplesmente perguntando quanto uma pessoa ganha. Ele procura entender o que essa renda precisa sustentar e o que está sendo construído com ela.
O que realmente precisa ser analisado?
Uma análise financeira mais completa considera pelo menos cinco dimensões:
Renda: quanto dinheiro entra e de quais fontes.
Custo de vida: quanto custa manter o padrão de vida atual.
Composição familiar: quantas pessoas dependem daquela renda e quais são suas necessidades.
Endividamento: quanto da renda já está comprometido com financiamentos, empréstimos e parcelas.
Patrimônio e capacidade de poupança: quanto já foi construído e quanto é possível direcionar para reservas, investimentos e objetivos futuros.
Essa combinação ajuda a explicar por que duas pessoas com salários semelhantes podem apresentar níveis completamente diferentes de segurança financeira.

Lucas Viana
Quando ganhar mais não significa ter mais
Existe ainda outro ponto importante: o aumento da renda não necessariamente melhora a situação financeira quando todo o crescimento é acompanhado por um aumento proporcional no padrão de consumo.
Uma pessoa pode passar de R$ 5 mil para R$ 10 mil mensais e, ao mesmo tempo, trocar de carro, mudar para uma casa maior, aumentar os gastos com viagens, restaurantes e compras e assumir novas parcelas.
A renda dobrou.
Mas, se a capacidade de poupar permaneceu praticamente igual, a segurança financeira pode não ter acompanhado esse crescimento.
Por outro lado, quando parte do aumento da renda é direcionada para reservas, investimentos, redução de dívidas e construção patrimonial, o crescimento da renda começa também a produzir mais segurança e liberdade financeira.
E onde o planejamento entra nessa história?
O papel do planejamento financeiro é justamente transformar essas informações em decisões.
Em vez de analisar apenas o salário, é possível identificar:
* onde estão os principais gargalos financeiros;
* quanto custa o padrão de vida atual;
* quais dívidas comprometem a capacidade de construção patrimonial;
* quanto deveria ser destinado à proteção e às reservas;
* quais objetivos são possíveis dentro da realidade atual;
* e quanto da renda pode ser transformado em patrimônio ao longo do tempo.
Isso também muda a pergunta.
Em vez de pensar apenas:
“Eu sou classe média?”
talvez seja mais útil perguntar:
“Minha renda atual é suficiente para sustentar a vida que tenho hoje, proteger minha família e ainda construir o futuro que desejo?”
Essa pergunta é mais individual e, principalmente, mais útil para tomar decisões financeiras.
Patrimônio também faz parte da equação
Uma renda elevada pode proporcionar um padrão de vida confortável, mas não necessariamente significa que exista segurança financeira.
Imagine duas pessoas com renda de R$ 15 mil.
Uma possui imóvel quitado, reserva financeira, investimentos e baixo endividamento.
A outra paga aluguel, possui diversas parcelas, não tem reserva e utiliza praticamente toda a renda para manter o padrão de vida.
Embora a renda mensal seja igual, a capacidade de enfrentar um imprevisto e tomar decisões no futuro é bastante diferente.
Por isso, renda e patrimônio precisam ser analisados em conjunto.
Patrimônio não serve apenas para representar riqueza acumulada. Ele também pode funcionar como proteção, gerar renda, financiar objetivos e ampliar as possibilidades de escolha no futuro.

Lucas Viana
Planejamento financeiro é sobre transformar renda em possibilidades
Na Juntos 360° Consultoria, partimos de uma visão mais ampla da vida financeira.
O Método JUNTOS 360° considera cinco pilares:
Organização financeira, proteção patrimonial, crescimento do patrimônio, qualidade de vida e construção de legado.
O primeiro passo é compreender a realidade de cada cliente por meio do Diagnóstico R.A.I.Z., identificando gargalos, desperdícios, oportunidades, organização dos recursos e aspectos comportamentais que podem influenciar as decisões financeiras.
A partir desse diagnóstico, o planejamento é estruturado de acordo com os objetivos e a realidade de cada pessoa, família ou empresa.
Porque planejamento financeiro não deveria responder apenas:
“Quanto você ganha?”
“Quanto custa a vida que você escolheu, quanto dessa renda permanece e o que está sendo construído com o que sobra?”
Mas também:
No fim, ganhar mais pode ampliar possibilidades.
Mas é o planejamento que ajuda a transformar renda em segurança, patrimônio e liberdade de escolha.
__
Lucas Viana: @viana_consultor
Instagram: @juntos360consultoria
Site: juntos360consultoria.com.br
Créditos Foto: Jessica Ochoski.


